生活用纸行业观察:卷纸与抽纸的市场需求变化及供应链应对策略
日期:2026-09-27
标签:卷纸,抽纸,面巾纸,生活用纸
2024年上半年,国内生活用纸消费结构出现了一个值得注意的变化:抽纸在电商渠道的销量占比首次超过卷纸,达到约52%,而三年前这个数字还停留在43%左右。作为一家扎根重庆的生活用纸生产企业,润嘉好团队在日常订单数据和客户反馈中,也明显感受到了这股东移西渐的消费转向。
为什么抽纸正在吃掉卷纸的份额?
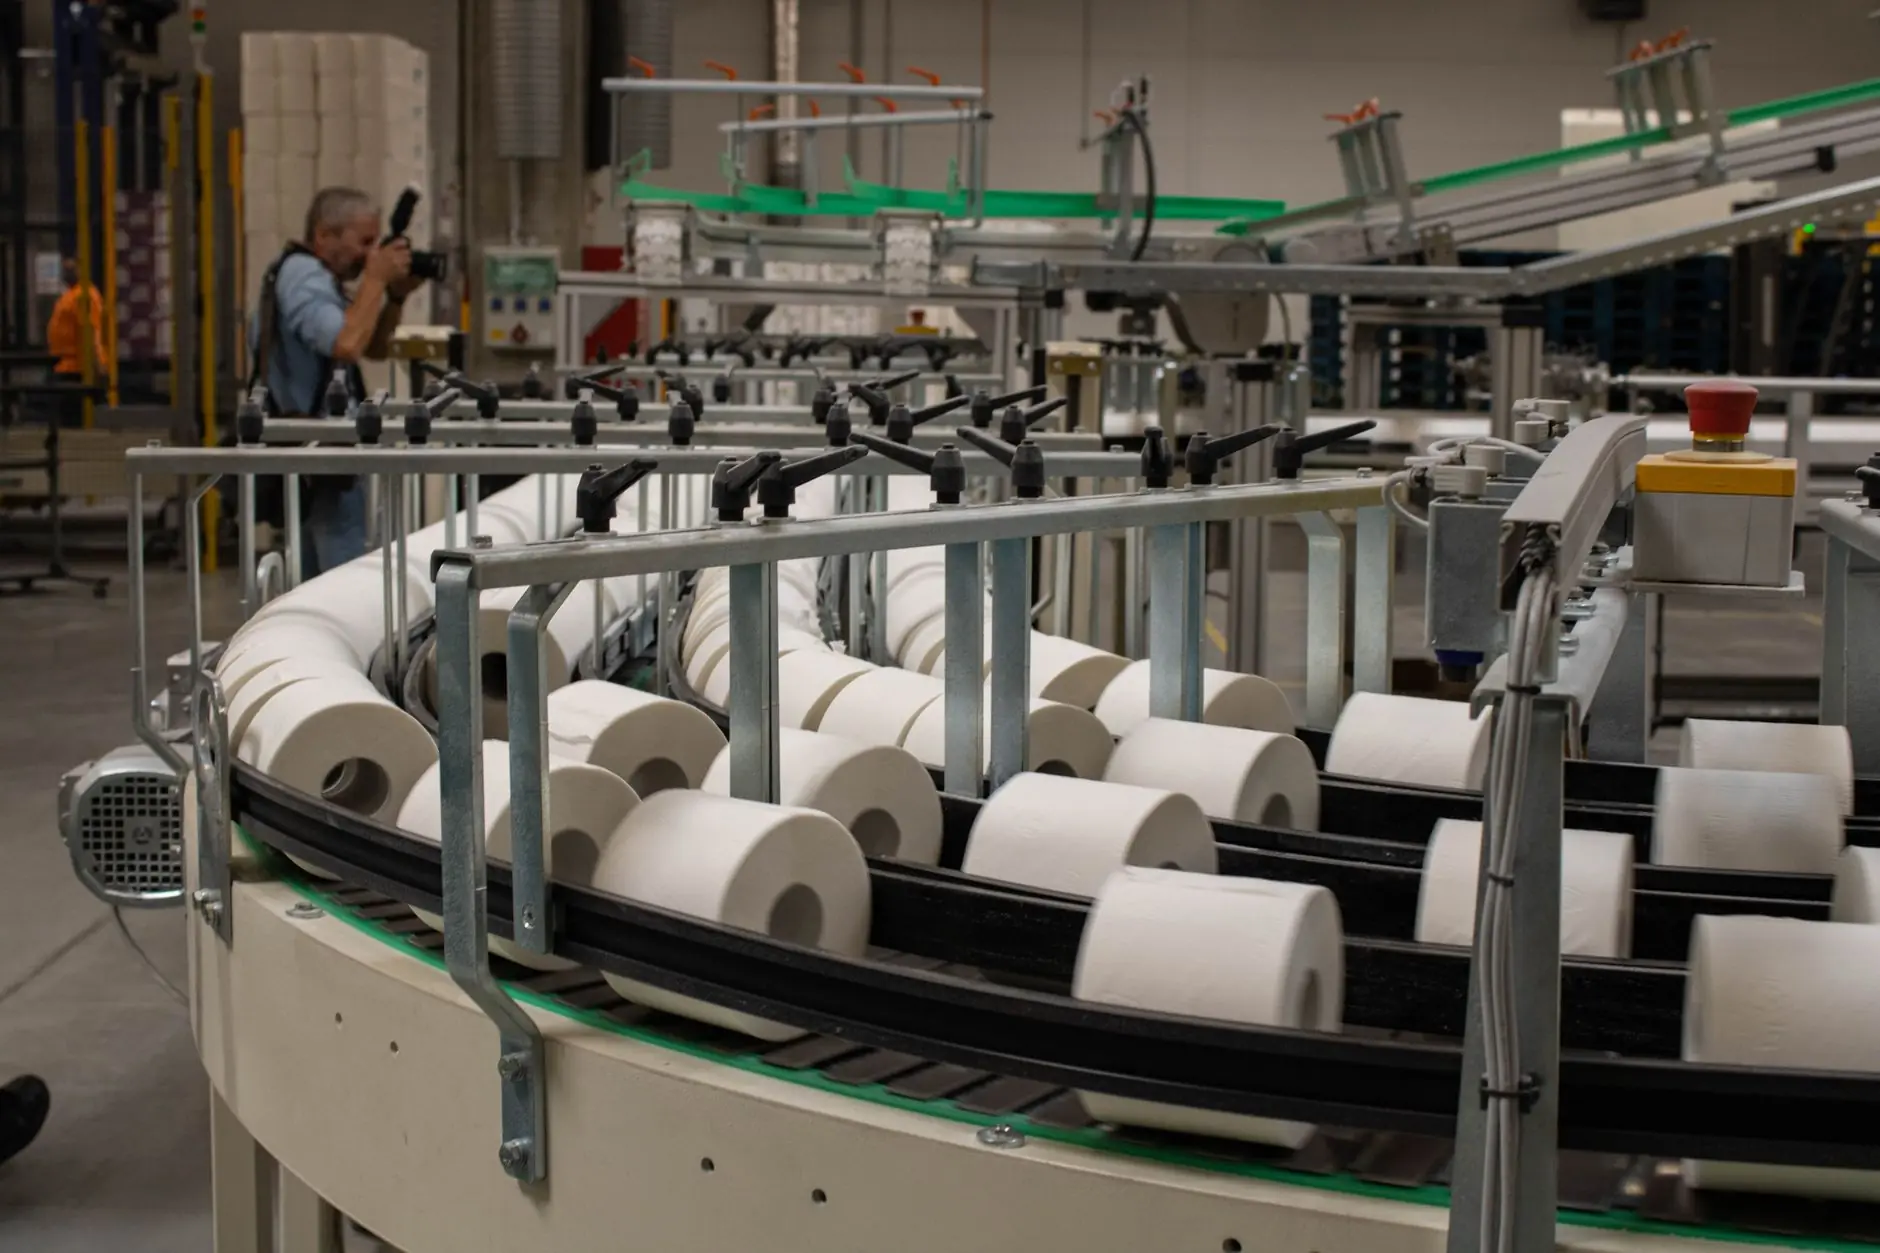
从工艺角度看,卷纸和抽纸的核心差异在于原纸的定量与后加工方式。卷纸多采用14-18g/m²的低定量原纸,经复卷、压花、打孔后成卷,单位成本更低,适合高频次、大面积使用场景,比如卫生间。而抽纸通常使用16-22g/m²的原纸,经过折叠、交错堆叠后装入盒中,对纸张的柔软度、湿强度要求更高,单张抽取的体验感也更好。
消费端的拉动来自两个方向:一是家庭客厅、餐厅等场景对“即取即用”的需求上升,面巾纸和软抽逐渐替代了部分卷纸的功能;二是商用渠道——餐饮、酒店、办公场所——为了提升服务感知,更倾向采购盒装抽纸。这直接改变了生活用纸的品类权重。
供应链端的三个实操调整方向
面对需求结构的变化,生产端不能只靠“多排产抽纸”来解决。润嘉好在过去一年的产线调度中,总结了几个可落地的做法:
- 原纸备库比例动态化:将卷纸原纸与抽纸原纸的库存比例从过去的6:4调整为4.5:5.5,同时与上游浆厂签订柔性供货协议,缩短补货周期至7天以内。
- 后加工设备切换效率提升:在复卷机和折叠机之间建立快速换型流程,把规格切换时间从4小时压缩到2.5小时,减少因排产频繁变动带来的停机损耗。
- 区域化配送策略:抽纸体积蓬松、运输成本占比高,适合在300公里半径内建立区域仓。卷纸则可以跨区域调拨,利用其高压缩比降低物流成本。
这些调整并不需要大规模资本开支,关键在于生产计划与销售数据的打通。
一组值得参考的对比数据
以润嘉好2023年与2024年同期的生产数据为例:
- 卷纸产线日均产量从42吨降至36吨,但单吨能耗下降了8%,因为减少了小批量、多规格的频繁切换。
- 抽纸产线日均产量从28吨提升至39吨,其中软抽占比从55%升至68%。
- 面巾纸作为高毛利补充品类,订单量增长了22%,主要来自定制化企业客户。
这组数据说明,生活用纸企业的竞争力不再单纯取决于产能规模,而在于品类切换的敏捷度和对区域市场需求的响应速度。
渠道碎片化还在继续。社区团购、即时零售对卷纸和抽纸的包装规格提出了新要求——小规格、高频次、低起订量。对于重庆润嘉好卫生用品有限公司而言,这意味着生产端要更靠近“柔性制造”的逻辑,而不是一味追求单线大批量。谁能在卷纸与抽纸之间找到动态平衡,谁就能在下一轮区域竞争中占据更有利的位置。